




ثاندر تحدد القيمة العادلة لسهم سيرا للتعليم عند 73 جنيهًا بارتفاع 90% عن السعر الحالي
حددت إدارة البحوث بشركة ثاندر القيمة العادلة لسهم شركة سيرا للتعليم عند 73 جنيهًا، بزيادة تصل إلى 90% عن سعر السهم في السوق حاليًا، وفقًا لتقرير بحثي يستند إلى تقييم التدفقات النقدية للجامعات والمدارس التابعة للشركة، إلى جانب القيمة الاستبدالية لأصولها.
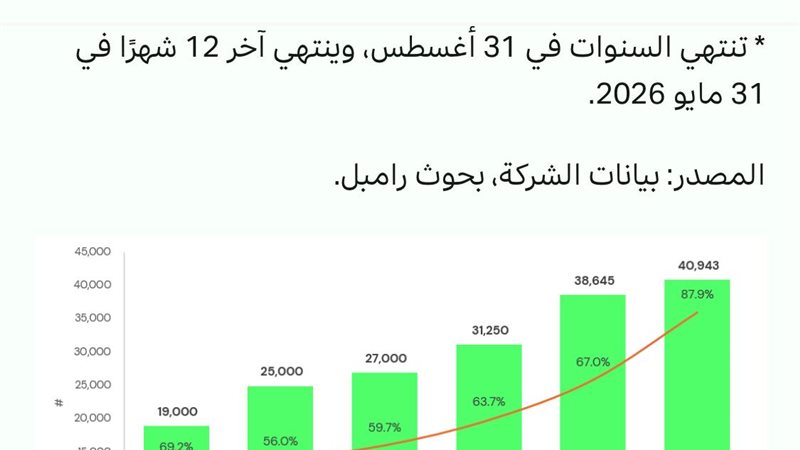
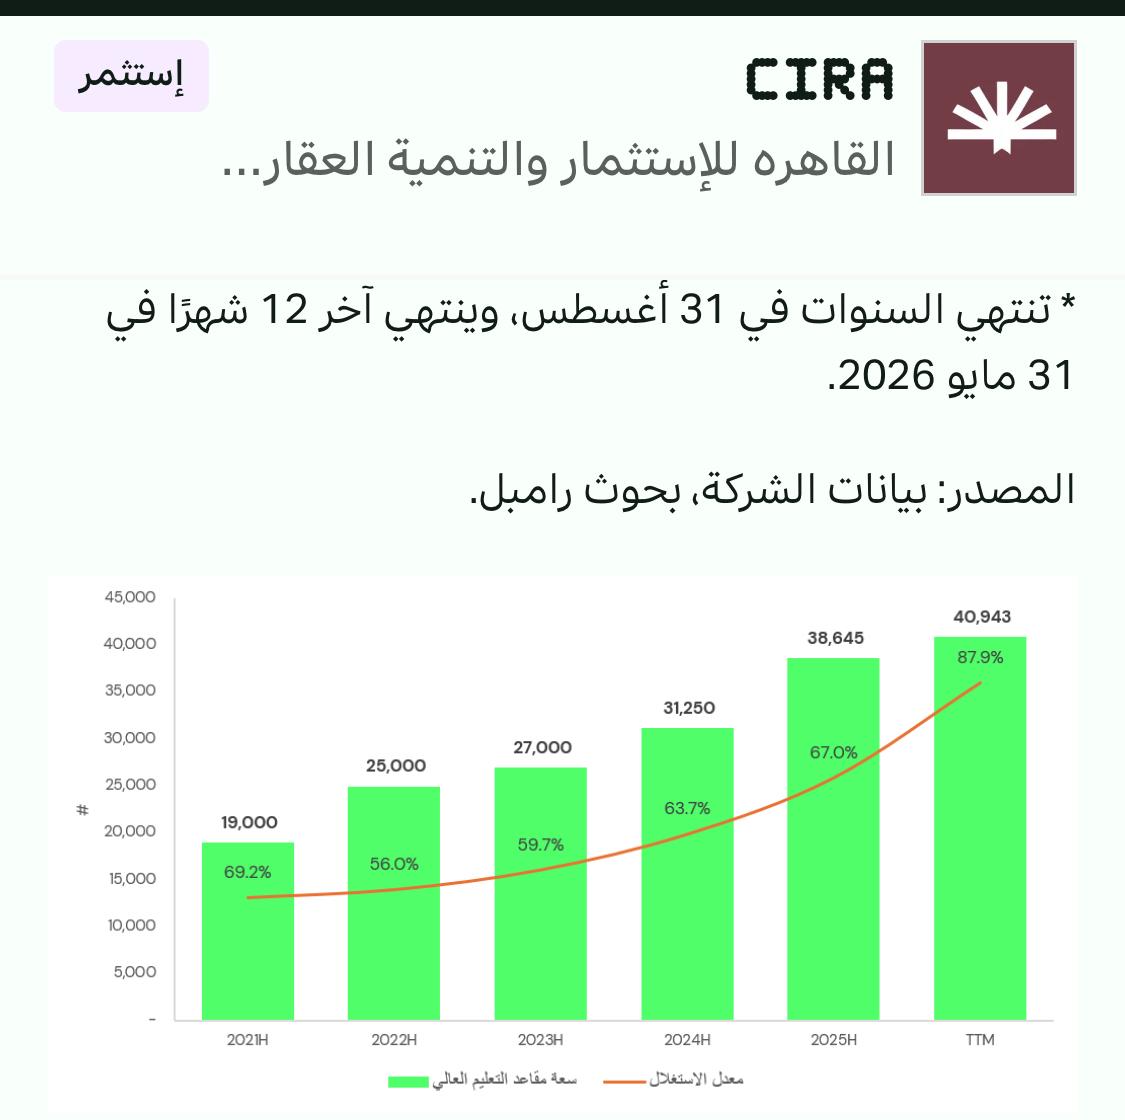
وأوضح التقرير أن قيمة منشأة سيرا بالدولار بلغت ذروتها عند 508 ملايين دولار في عام 2020، بالتزامن مع امتلاك المجموعة نحو 42 ألف مقعد تعليمي تشغيلي.
ورغم ارتفاع الطاقة الاستيعابية للمجموعة بنسبة 93% لتصل إلى نحو 81 ألف مقعد حاليًا، تراجعت قيمة المنشأة بالدولار بنسبة 13% إلى 441 مليون دولار.
وبحسب التقرير، انعكس ذلك على مضاعف قيمة المنشأة لكل مقعد EV per Seat، الذي تراجع إلى 5452 دولارًا حاليًا، مقابل 12203 دولارات في ذروة عام 2020، بانخفاض قدره 55%، وذلك قبل احتساب التوسعات الجديدة.
وترى ثاندر أن سيرا للتعليم تمثل قصة نمو دفاعي لم تنعكس بالكامل في تقييم السهم بالسوق، في ظل استمرار استفادة الشركة من عوائد دورات التوسع السابقة، بالتزامن مع موجة توسع جديدة في قطاع التعليم والقطاعات المرتبطة به.
وأشار التقرير إلى أن الشركة تتمتع بميزة الحجم التي يصعب تكرارها، وقدرة على خدمة شرائح متنوعة من مستويات الدخل، فضلًا عن وجودها في قطاع دفاعي يعاني فجوة مستمرة بين العرض والطلب، إلى جانب دعم صندوق الاستثمارات العامة السعودي وسجل الإدارة في خلق القيمة.
ويرى التقرير أن الطروحات المرتقبة في قطاع التعليم يمكن أن تمثل عاملًا لإعادة تقييم الشركات المدرجة، مشيرًا إلى تقدم منصة مصر للتعليم EEP بطلب لإدراج 199.4 مليون سهم في البورصة المصرية خلال مايو 2026، بما يمنحها مهلة ستة أشهر لاستكمال عملية الطرح.
وتدير منصة مصر للتعليم 25 أصلًا تعليميًا في مصر والسعودية، تشمل مدارس جيمس الدولية ومدارس برايم ناشونال ومدارس حياة، إلى جانب سلاسل رياض الأطفال القائمة على منهج مونتيسوري مثل تريليوم وبتلس، بالإضافة إلى سلاح التلميذ.
وتعتبر ثاندر أن إدراج منصة مصر للتعليم قد يوفر معيارًا لتقييم أصول التعليم الخاص، بما يدعم إعادة تقييم شركات التعليم المدرجة، ومن بينها سيرا للتعليم.
كما أشار التقرير إلى أن طرح المدينة الطبية المملوكة جزئيًا لسيرا قد يمثل مصدرًا إضافيًا للقيمة، إلى جانب الطروحات المرتقبة في قطاع التعليم.
وتوقعت ثاندر أن يبلغ مضاعف ربحية سهم سيرا 21.9 مرة خلال عام 2026 و13.1 مرة خلال 2027، فيما يصل مضاعف قيمة المنشأة إلى EBITDA إلى 9.7 مرة و7.5 مرة على التوالي.
وأكد التقرير أن سهم سيرا للتعليم متوافق مع أحكام الشريعة الإسلامية.
وتتمثل أبرز نقاط القوة التي رصدها التقرير في نقص المعروض من الخدمات التعليمية، ووفورات الحجم التي تمنح الشركة ميزة هيكلية مستدامة، إلى جانب التوسع في المناطق التي تعاني نقصًا في الخدمات التعليمية مع وجود سوق مستهدف واسع.
كما أشار إلى اقتراب الشركة من اختتام دورة نمو وبدء دورة جديدة، فضلًا عن تداول السهم عند مستويات تقل عن ذروة القيمة السوقية الدولارية ومضاعف قيمة المنشأة إلى عدد المقاعد، إلى جانب تاريخ الشركة في توزيع الأرباح.
في المقابل، حدد التقرير عددًا من المخاطر، من بينها الضغوط على هوامش الربحية في قطاع التعليم الأساسي والثانوي، وانخفاض سيولة تداول السهم نتيجة ارتفاع ملكية المؤسسات، فضلًا عن المخاطر التنظيمية التي قد تحد من النمو المستقبلي، وارتفاع معدل الضرائب قبل عودته تدريجيًا إلى مستوياته الطبيعية.
وتشمل أبرز المحفزات المحتملة للسهم التوسع في قطاعات جديدة تتجاوز نشاط التعليم، وتطوير خيارات نمو خفيفة الأصول، إلى جانب نمو الأرباح مدفوعًا بخفض المديونية وانخفاض أسعار الفائدة، فضلًا عن إمكانية نمو الرسوم الدراسية بأكثر من المتوقع.
كما يرى التقرير أن الطروحات العامة الأولية المرتقبة في قطاع التعليم قد تمثل محفزًا لإعادة تقييم أسهم القطاع ومن بينها سيرا للتعليم.